技术合同免税办理流程 技术开发与技术转让实务指南
技术合同免税是国家为鼓励技术创新和成果转化而实施的一项重要税收优惠政策。根据《中华人民共和国企业所得税法》及其实施条例,以及《技术合同认定登记管理办法》等相关规定,符合条件的技术开发、技术转让合同经认定登记后,可享受免征增值税或减免企业所得税的优惠。本文将以技术开发合同和技术转让合同为例,系统梳理免税办理的全流程,帮助企业规范操作、充分享受政策红利。
一、政策依据与适用范围
技术合同免税主要涉及两大税种:增值税和企业所得税。就增值税而言,根据《营业税改征增值税试点过渡政策的规定》(财税〔2016〕36号附件3),纳税人提供技术转让、技术开发和与之相关的技术咨询、技术服务免征增值税。就企业所得税而言,《企业所得税法实施条例》第九十条规定,一个纳税年度内居民企业技术转让所得不超过500万元的部分,免征企业所得税;超过500万元的部分,减半征收企业所得税。
需要特别注意的是,享受优惠的合同必须属于技术开发合同或技术转让合同。技术开发合同包括委托开发合同和合作开发合同;技术转让合同包括专利权转让、专利申请权转让、技术秘密转让、专利实施许可合同等。技术咨询、技术服务合同本身不直接免税,但为技术转让、技术开发提供与之相关的技术咨询、技术服务,且价款与技术转让或开发价款开在同一张发票上的,可一并享受免税。
二、办理流程总览
技术合同免税办理可概括为“先认定、后备案、再开票”三个阶段。第一步,将签订的技术合同提交科技主管部门进行技术合同认定登记,取得《技术合同认定登记证明》;第二步,持认定证明及相关材料向主管税务机关办理免税备案(部分区域已改为留存备查);第三步,在开具发票时选择免税编码,并完成后续的申报与资料留存。
三、第一步:技术合同认定登记
技术合同认定登记是免税办理的前置环节,由科技行政部门设立的技术合同登记机构负责。具体步骤如下:
- 合同签订与规范:合同条款需符合《民法典》关于技术合同的规定,明确技术标的、技术内容、价款构成、知识产权归属、保密义务等。特别注意,合同名称应体现“技术开发”或“技术转让”字样,避免笼统写为“合作协议”或“服务合同”。
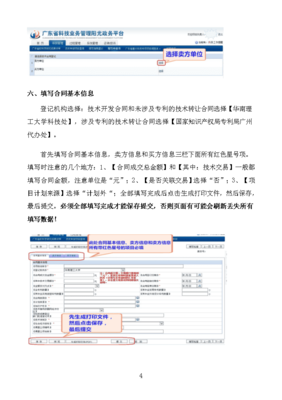
- 网上申报:登录全国技术合同网上登记系统,注册单位账号,在线填报合同基本信息,包括合同名称、类别、成交金额、技术交易额、支付方式、履行期限等,并上传合同扫描件。
- 提交纸质材料:网上审核通过后,向登记机构提交以下材料:技术合同原件(加盖双方公章)、营业执照副本复印件、法定代表人身份证明、委托代理人授权委托书及身份证明、合同涉及知识产权证明文件(如专利证书、软件著作权证书)等。各地要求可能略有差异,建议提前咨询当地科技局。
- 审核与认定:登记机构对合同的技术属性、合同类型、价款构成进行审核,重点核查技术交易额是否单独列明。符合条件的,颁发《技术合同认定登记证明》。一般而言,登记机构自受理之日起5至10个工作日内完成认定。
需要注意,技术转让合同中的技术交易额可享受免税,但合同中的设备销售、原材料采购等非技术交易部分不享受免税,需在合同中分项列明。技术开发合同同样需将技术开发费用与设备购置等非技术费用区分。
四、第二步:税务备案或留存备查
取得认定登记证明后,需根据税种分别处理:
(一)增值税免税备案。根据国家税务总局公告2019年第45号,纳税人享受技术转让、技术开发免征增值税优惠,实行“自行判别、申报享受、相关资料留存备查”的办理方式。即企业无需事前到税务机关备案,但需将以下资料留存备查:技术转让或技术开发合同(副本)、技术合同认定登记证明、科技主管部门审核意见证明文件、发票及收款凭证等。在纳税申报时,填写增值税纳税申报表附列资料(一)中“免税销售额”栏次,并将相关销售额填入《增值税减免税申报明细表》免税项目相应栏次。
(二)企业所得税优惠备案。技术转让所得减免企业所得税,同样实行留存备查方式。企业应在年度汇算清缴时,将以下资料留存备查:技术转让合同、技术合同认定登记证明、科技部门审核意见、技术转让所得核算明细、相关发票及银行流水等。申报时,在《企业所得税年度纳税申报表》中填写“免税、减计收入及加计扣除优惠明细表”(A107010)或“符合条件的居民企业之间的股息、红利等权益性投资收益优惠明细表”等相关附表。
五、第三步:发票开具与账务处理
技术合同免税销售须开具增值税普通发票,不得开具增值税专用发票。发票“货物或应税劳务、服务名称”栏应填写具体的技术服务内容,如“技术开发费”“技术转让费”,税率栏选择“免税”,并在备注栏注明“技术合同认定登记证明编号”或“免税”。
账务处理上,应将免税收入与应税收入分别核算。技术转让、技术开发收入计入“主营业务收入”或“其他业务收入”,同时确认对应的成本费用。企业所得税方面,技术转让所得应单独计算,技术转让所得=技术转让收入-技术转让成本-相关税费。企业应建立辅助账,准确归集技术转让所得,以备税务机关核查。
六、常见风险与注意事项
- 合同性质认定风险:部分企业将普通技术服务合同包装成技术开发合同,或以设备销售为主、技术为辅的合同申请免税,可能被税务机关认定不符合条件,面临补税及滞纳金。建议在合同签订阶段即咨询专业机构或科技部门。
- 技术交易额未分项列明:合同总价中包含设备、原材料等非技术价款,未单独列明技术交易额的,可能被全额计入应税销售额。规范做法是在合同中明确技术开发或转让费用金额,并注明“其中技术交易额为XX元”。
- 发票开具不规范:免税发票开具时未选择“免税”税率或备注栏填写不全,可能导致购买方无法抵扣或税务机关不予认可。建议开票前与主管税务机关确认开票要求。
- 留存备查资料不全:虽已改为留存备查,但税务机关事后核查时若资料缺失,仍可能被追缴税款。企业应建立技术合同免税台账,完整保存合同、认定证明、发票、收款凭证、核算明细等资料,保存期限不少于10年。
- 跨区域合同登记:技术合同认定登记一般在卖方所在地科技部门办理。若合同涉及多个技术领域或跨省交易,建议提前与两地科技部门沟通,避免重复登记或登记不被认可。
七、
技术合同免税政策含金量高,但办理流程环环相扣,从合同签订条款的规范性,到技术合同认定登记的材料准备,再到税务申报与发票开具的细节处理,任何一个环节的疏漏都可能导致优惠无法落地。企业应建立“合同管理—认定登记—税务申报—资料归档”的全流程管理机制,必要时引入专业财税或科技咨询机构协助,确保合规享受政策红利,将节省的税款反哺于技术研发,形成创新驱动的良性循环。
如若转载,请注明出处:http://www.lekecdz.com/product/54.html
更新时间:2026-11-07 15:12:51